Dapatkan Update Berita & Hadiah Menarik Setiap Hari, Gabung Di Whatsapp Channel KLIK DISINI
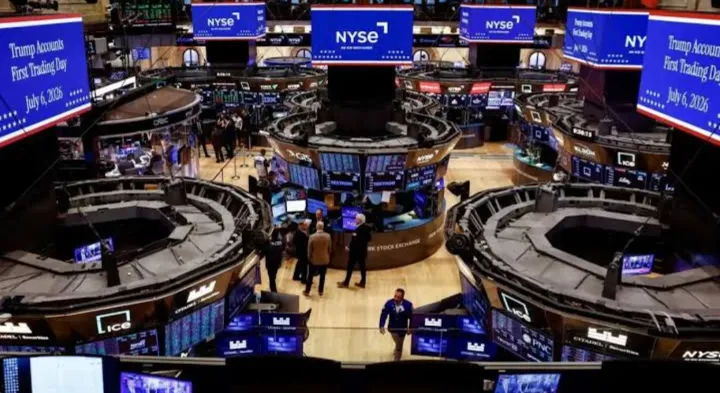
NEW YORK, BERITANOW.COM – Penutupan Wall Street pada Senin (28/9/2026) berakhir negatif setelah kenaikan harga minyak dan imbal hasil obligasi pemerintah Amerika Serikat memperbesar kekhawatiran terhadap inflasi.
Dow Jones Industrial Average turun 347,11 poin atau 0,67 persen ke level 51.481,51. S&P 500 melemah 59,72 poin atau 0,77 persen ke 7.683,69, sedangkan Nasdaq Composite terkoreksi 0,92 persen ke 26.820,38.
Penurunan tersebut menjadi sinyal awal pekan yang kurang bersahabat bagi aset berisiko. Saham teknologi mengalami tekanan paling besar karena valuasinya sensitif terhadap perubahan suku bunga dan yield obligasi.
Minyak dan Yield Jadi Beban
Investor kembali mengurangi posisi setelah harga minyak bergerak naik di tengah ketidakpastian mengenai peluang kesepakatan perdamaian antara Amerika Serikat dan Iran.
Kenaikan minyak memperbesar risiko inflasi karena biaya energi dapat memengaruhi transportasi, produksi, dan distribusi. Pasar kemudian menilai Federal Reserve mungkin membutuhkan waktu lebih lama sebelum melonggarkan kebijakan moneternya.
Tekanan juga datang dari pasar obligasi. Yield Treasury AS tenor 10 tahun meningkat hingga sekitar 5,219 persen, sedangkan tenor 30 tahun mencapai sekitar 5,529 persen. Level tersebut membuat instrumen surat utang pemerintah AS semakin menarik dibandingkan saham dan aset negara berkembang.
Kenaikan yield juga meningkatkan biaya pinjaman perusahaan. Emiten dengan utang besar dapat menghadapi beban bunga lebih tinggi, sementara rencana ekspansi berpotensi ditunda apabila pembiayaan menjadi semakin mahal.
Dampak bagi IHSG
Sentimen negatif Wall Street berpotensi membebani IHSG pada perdagangan Selasa. Pengaruhnya dapat muncul melalui aksi jual investor asing, pelemahan saham teknologi, serta tekanan pada emiten yang sensitif terhadap biaya pendanaan global.
Namun, kinerja Wall Street bukan satu-satunya penentu. IHSG juga dipengaruhi rupiah, harga minyak, arus dana asing, kinerja saham perbankan, dan penerapan kebijakan baru BEI mengenai harga minimum saham Rp1.
Pada perdagangan Senin, IHSG ditutup turun 1,51 persen ke level 6.147,85. Penurunan itu berlangsung bersamaan dengan rupiah yang melemah ke sekitar Rp17.978 per dolar AS dan tekanan harga minyak.
Kondisi tersebut membuat pasar Indonesia memasuki Selasa dengan ruang pemulihan yang terbatas. Jika yield AS dan harga minyak tetap tinggi, investor berpotensi mempertahankan strategi defensif.
Rupiah dan Obligasi Indonesia
Penguatan dolar AS akibat kenaikan yield Treasury dapat menekan rupiah. Tekanan nilai tukar biasanya membuat investor lebih berhati-hati terhadap saham dan obligasi domestik karena risiko pengurangan nilai aset dalam denominasi rupiah meningkat.
Di pasar surat utang, yield SBN berpotensi ikut terdorong naik apabila investor asing mengurangi kepemilikan. Kenaikan yield SBN berarti harga obligasi turun, sekaligus meningkatkan biaya pembiayaan pemerintah dan korporasi.
Meski demikian, tekanan global dapat mereda apabila harga minyak kembali turun atau muncul perkembangan positif dalam hubungan AS dan Iran. Respons Bank Indonesia terhadap pergerakan rupiah juga akan menjadi perhatian pasar.
Level IHSG yang Dicermati
Sejumlah analis memperkirakan IHSG berpotensi menguji area support 6.000–6.100 pada perdagangan Selasa setelah indeks gagal bertahan di atas 6.200. Area 6.110 menjadi level awal yang penting, sedangkan penembusan ke bawahnya dapat memperbesar risiko pelemahan.
Skenario rebound dapat terbuka apabila rupiah stabil, investor asing mengurangi penjualan, dan bursa regional tidak mengikuti pelemahan Wall Street. Namun, kenaikan kemungkinan bersifat terbatas selama harga minyak dan yield obligasi AS masih tinggi.
Investor perlu memperhatikan pembukaan IHSG, saham perbankan dan energi, arus asing, serta pergerakan rupiah sebelum mengambil kesimpulan mengenai arah pasar.(*)
Artikel ini bukan rekomendasi membeli atau menjual saham. Keputusan investasi perlu disesuaikan dengan profil risiko dan analisis masing-masing investor.