Dapatkan Update Berita & Hadiah Menarik Setiap Hari, Gabung Di Whatsapp Channel KLIK DISINI
Oleh: Ryo Disastro
Pengamat Ekonomi-Politik, tinggal di Depok, Jawa Barat
Pasar modal idealnya adalah tempat modal bertemu dengan usaha secara terbuka. Harga saham dibentuk oleh informasi, keputusan investor, prospek perusahaan, serta mekanisme permintaan dan penawaran. Tetapi sebuah pertanyaan lama kembali muncul ketika MSCI mempersoalkan pasar saham Indonesia: benarkah pasar selalu bekerja sebersih teori yang menjelaskannya?
Pada 15 Oktober 2026, MSCI membuka konsultasi mengenai kemungkinan reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Ini belum merupakan keputusan penurunan status. Keputusan final dijadwalkan paling lambat 30 Juni 2027. Tetapi alasan yang dikemukakan MSCI patut mendapat perhatian serius: antara lain struktur kepemilikan saham yang dinilai masih kurang transparan dan kekhawatiran pelaku pasar terhadap dugaan pola perdagangan yang terkoordinasi.
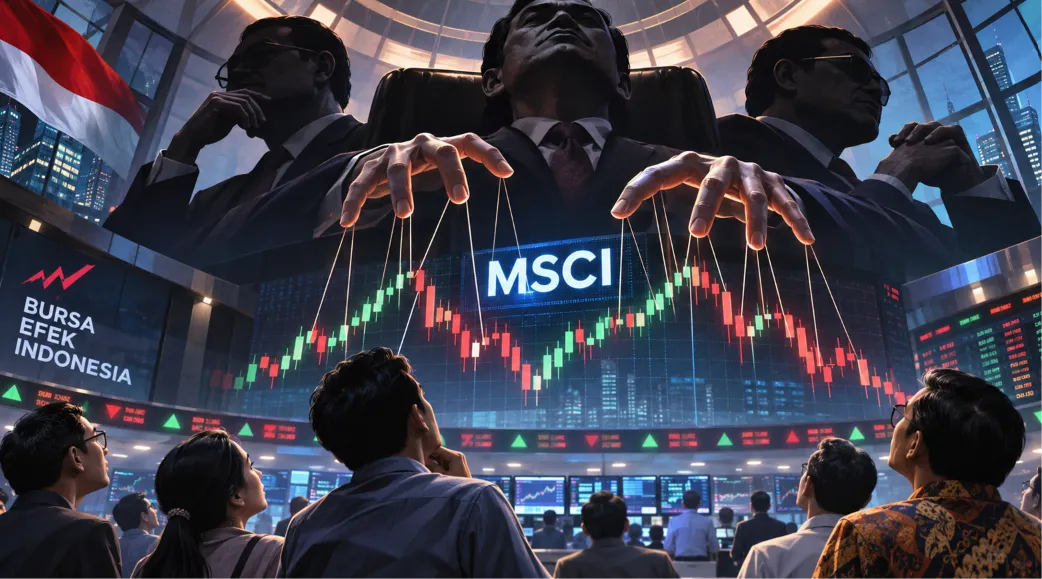
Persoalannya karena itu lebih besar daripada sekadar apakah Indonesia tetap masuk kategori emerging market. Ini menyentuh pertanyaan mendasar tentang siapa sebenarnya yang menguasai pasar.
Pasar Tidak Pernah Sepenuhnya Netral
Dalam teori ekonomi sederhana, pasar digambarkan sebagai arena tempat banyak penjual dan pembeli bertemu. Tidak ada satu pemain yang cukup kuat untuk menentukan hasil sendirian. Realitasnya jauh lebih rumit.
Kepemilikan perusahaan dapat terkonsentrasi. Sebagian saham beredar sangat terbatas. Pemilik manfaat akhir tidak selalu mudah terlihat. Modal besar mempunyai kemampuan informasi, jaringan, dan daya tawar yang berbeda dibanding investor kecil. Karena itu masalah pasar bukan hanya apakah transaksi berlangsung, melainkan juga bagaimana kekuasaan tersebar di dalam pasar tersebut.
Dalam artikel Negeri Oligarki yang menjadi salah satu tulisan dalam buku Sekolah Kejeniusan Ekonomi Konstitusi, saya menggunakan oligarki untuk membaca keadaan ketika konsentrasi kekayaan berkembang menjadi konsentrasi kekuasaan—kemampuan memengaruhi pasar, kebijakan, bahkan institusi.
Konteks MSCI membuat pertanyaan itu relevan kembali. Bukan berarti kekhawatiran MSCI otomatis membuktikan adanya oligarki atau manipulasi oleh kelompok tertentu. Itu kesimpulan yang terlalu jauh. Tetapi polemik ini memperlihatkan mengapa transparansi kepemilikan dan distribusi kekuasaan ekonomi bukan persoalan teknis semata.
Free Float Bukan Sekadar Angka
Pemerintah dan otoritas pasar modal sebenarnya telah bergerak. OJK, BEI, dan KSEI meningkatkan keterbukaan pemegang saham di atas 1 persen, memperinci klasifikasi investor, mempublikasikan High Shareholding Concentration, memperkuat informasi pemilik manfaat, serta mendorong batas minimum free float menjadi 15 persen.
Itu langkah penting. Tetapi persoalannya tidak selesai hanya dengan menaikkan persentase free float. Pertanyaan berikutnya adalah siapa yang sesungguhnya berada di balik kepemilikan tersebut, seberapa terkonsentrasi pengendalian perusahaan, apakah transaksi mencerminkan pembentukan harga yang sehat, dan apakah investor memiliki akses informasi yang relatif setara. MSCI sendiri menekankan bahwa yang dinantikan investor institusional bukan hanya pengumuman reformasi, tetapi implementasi yang konsisten dan bukti bahwa perubahan tersebut menghasilkan dampak nyata.
Di sinilah ekonomi bertemu dengan kekuasaan. Joseph Stiglitz sejak lama mengingatkan bahwa pasar tidak selalu menghasilkan keadaan ideal ketika informasi tidak simetris dan kekuatan pasar terkonsentrasi. Dalam pembacaan ekonomi-politik, pertanyaannya bahkan harus diperluas: siapa memiliki informasi, siapa menguasai modal, siapa menentukan aturan, dan siapa memperoleh keuntungan terbesar dari sistem tersebut?
Jangan Salah Membaca MSCI
Indonesia tentu tidak harus menerima seluruh penilaian lembaga indeks global sebagai kebenaran mutlak. MSCI adalah institusi swasta global dengan metodologi dan kepentingan investabilitasnya sendiri. Kedaulatan ekonomi tidak boleh berarti bahwa arah pasar Indonesia ditentukan dari luar. Namun kedaulatan juga tidak berarti menutup telinga terhadap kritik.
Respons yang paling sehat bukan tunduk kepada MSCI, tetapi menggunakan kontroversi ini untuk membersihkan rumah sendiri: memperjelas kepemilikan, memperkuat penegakan hukum, mencegah konflik kepentingan, memperbesar kompetisi sehat, dan memastikan bursa tidak menjadi arena yang hanya mudah dikuasai oleh mereka yang memiliki modal terbesar.
Pada 6 November, pemerintah kembali menegaskan percepatan reformasi pasar modal. Persoalan penegakan aturan dan konsentrasi kepemilikan masih menjadi bagian penting dari pekerjaan tersebut. Karena pada akhirnya kredibilitas Bursa Efek Indonesia tidak ditentukan hanya oleh berapa tinggi IHSG atau berapa besar kapitalisasi pasar. Ia ditentukan oleh kepercayaan.
Dari Tebet untuk Bursa Indonesia
Menyambut Pidato Kebudayaan Ichsanuddin Noorsy sekaligus peluncuran buku Sekolah Kejeniusan Ekonomi Konstitusi di bulan November ini, saya mengingatkan pentingnya kita mempelajari tentang pasar, negara, oligarki, konstitusi, dan kedaulatan ekonomi, karena faktnya ekonomi tidak cukup dibaca dari angka. Kita juga harus melihat struktur yang menghasilkan angka tersebut.
Kontroversi MSCI mungkin suatu hari selesai. Status Indonesia mungkin tetap emerging market, mungkin pula berubah. Tetapi pertanyaan yang ditinggalkannya jauh lebih penting dan tidak boleh ikut hilang, yaitu bursa memang milik publik. Tetapi siapa sebenarnya yang mempunyai kekuatan terbesar untuk menggerakkannya?(*)
Ruang Kata adalah rubrik opini. Segala isi dan pandangan yang tercantum merupakan tanggung jawab penuh dari penulis, dan tidak mencerminkan sikap maupun opini dari redaksi BeritaNow.